

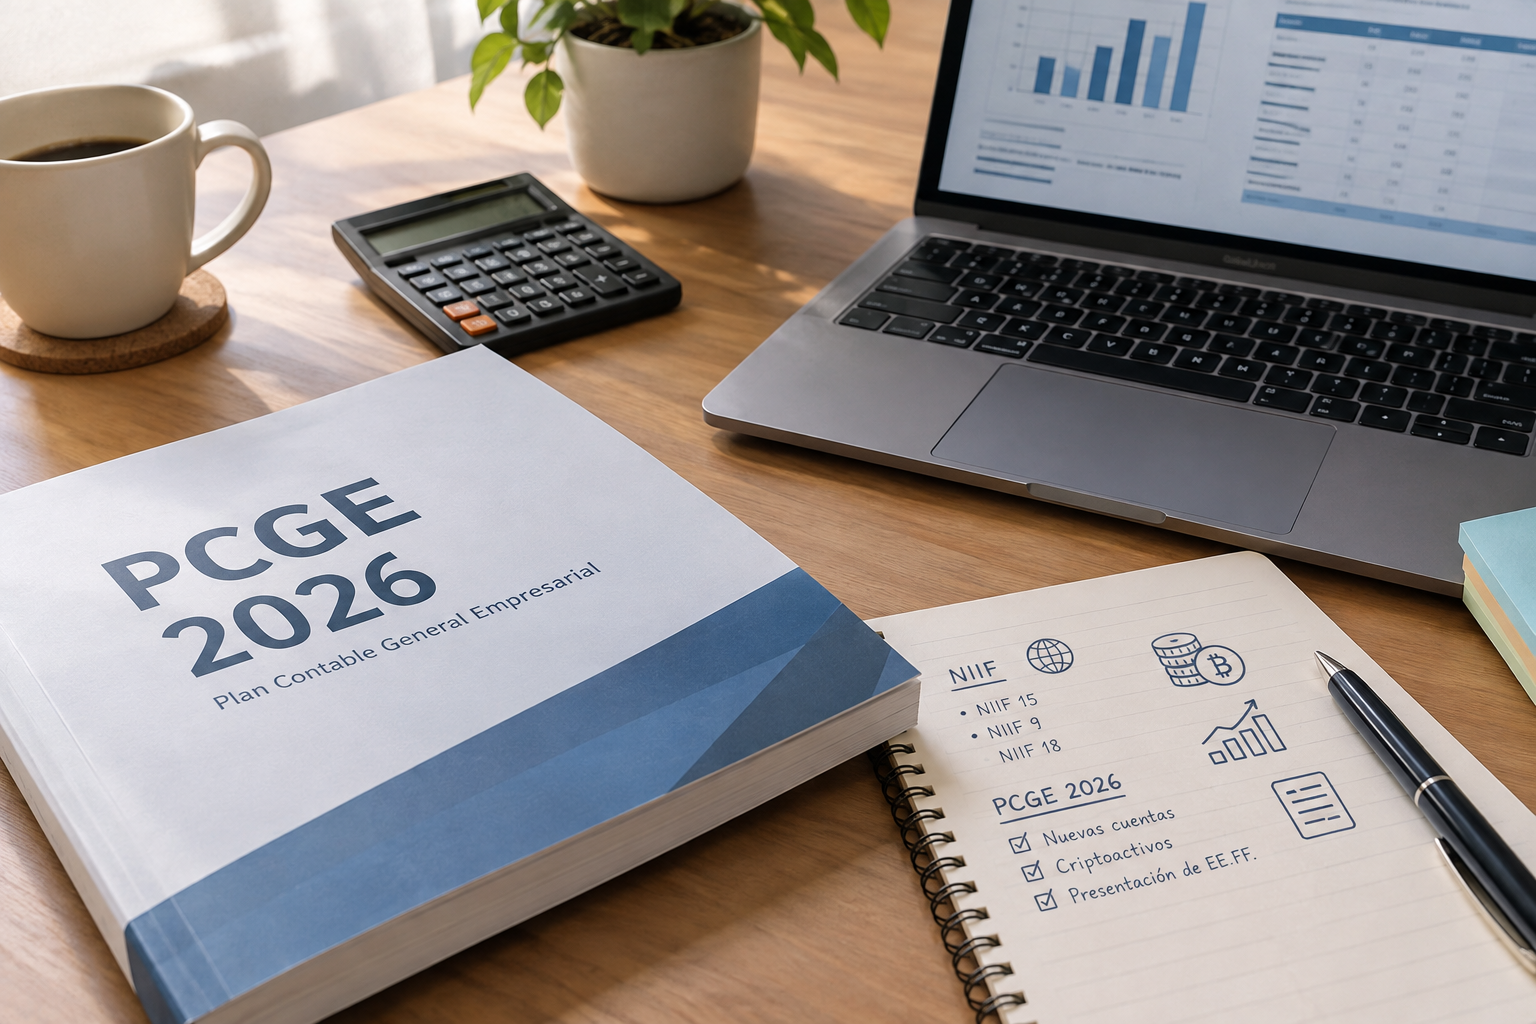
El nuevo Plan Contable General Empresarial (PCGE) incorpora cambios relacionados con las NIIF, entre ellos nuevas cuentas para criptoactivos y modificaciones vinculadas con la presentación de información financiera.
Por: Agustin Pinedo Meza
Docente del Programa de Contabilidad de la FCEC
16 de setiembre, 2026
Una vez escuché decir que “la vida es como el agua del río que fluye y siempre avanza y se va adaptando a los obstáculos del camino”, frase que en muchos aspectos de la vida he podido confirmar que es muy cierta. Todo en la vida va cambiando y nos toca adaptarnos siempre para seguir avanzando.
Señalo esto porque el pasado 4 de setiembre se publicó la Resolución N.° 002-2026-EF/30 del Consejo Normativo de Contabilidad, aprobando el nuevo Plan Contable General Empresarial (PCGE 2026), el cual entrará en vigencia a partir del 1 de enero de 2028.
El PCGE 2026 nace ante la necesidad de actualizar la versión del PCGE del 2019, considerando los cambios incorporados en las Normas Internacionales de Información Financiera (NIIF) hasta el 31 de diciembre de 2025, incluyendo determinados cambios cuya aplicación todavía no es obligatoria al 1 de enero de 2026.
El PCGE 2026 precisa algo que no siempre ha sido suficientemente comprendido: el Plan Contable no reemplaza a las NIIF ni establece por sí mismo políticas contables. La función de un plan contable es proporcionar una estructura a considerar por las empresas para acumular, clasificar y registrar la información derivada de sus operaciones económicas. Pero el reconocimiento, la medición, la presentación y la revelación continúan dependiendo de lo que se establece en las NIIF.
Principales cambios que nos trae el Plan Contable Empresarial (PCGE 2026)
Entre los cambios más resaltantes se pueden apreciar los siguientes:
- La incorporación de la cuenta 15 vinculada con la NIIF 15, Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes.
- Una mejor alineación de cuentas a usar para las inversiones financieras con la clasificación establecida por la NIIF 9, Instrumentos Financieros.
- Algo que se estaba esperando: la incorporación de conceptos relacionados con criptoactivos. Ahora hay cuentas específicas para este activo según la intención que tenga la empresa para adquirirlos.
- La eliminación de determinadas cuentas, como las cuentas 73 y 74, Descuentos, rebajas y bonificaciones obtenidos y concedidos.
- El PCGE 2026 considera las nuevas categorías de los ingresos y gastos a mostrar en el Estado de Resultados: Operación, Inversión y Financiamiento. Para ello, ha incorporado cuentas específicas orientadas a facilitar la presentación de los ingresos y gastos conforme a esta nueva clasificación que establece la NIIF 18, Presentación de información a revelar en los estados financieros, cuya vigencia arranca el 1 de enero de 2027. Hoy, por ejemplo, la diferencia de cambio puede encajar en cualquiera de las tres categorías.
Ante este y los futuros cambios, los profesionales contables debemos estar atentos y actualizarnos constantemente, a fin de estar siempre listos para brindar un mejor desempeño en nuestra vida profesional.
El Mg. Agustín Pinedo Meza es contador público colegiado, MBA en Administración y Finanzas por la UCSS y especialista en Auditoría Financiera y NIIF. Cuenta con más de 30 años de experiencia en Contabilidad y Auditoría Financiera, y se desempeña como docente de la Facultad de Contabilidad de la Facultad de Ciencias Económicas y Comerciales (FCEC) de la UCSS.

También te puede interesar:

Entre aromas de café: el contador público, un líder ético de la UCSS para el mundo
Lineamientos para escribir en CampUCSS

Investigación agropecuaria: clave para la seguridad alimentaria del futuro del Perú

